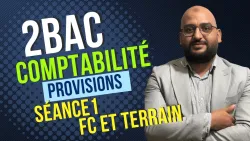
les provisions adaptées pour les élèves de 2ᵉ BAC SE (BAC 2025)
2026
R
0 h 37 m
Morocco
Commerce
les provisions adaptées pour les élèves de 2ᵉ BAC SE (BAC 2025)
More
0 /10
0 people rated
les provisions adaptées pour les élèves de 2ᵉ BAC SE (BAC 2025)
2026
R
0 h 37 m
Morocco
Commerce
les provisions adaptées pour les élèves de 2ᵉ BAC SE (BAC 2025)
More
0 /10
0 people rated
Manood online
Manood sa app
Watch on TV
Mga episode
Nangungunang Cast
Pagsusuri ng User
Mga episode
Nangungunang Cast
Pagsusuri ng User
Mga episode
film
lklk
Netflix
Plex
Pagsusuri ng User
A.D.D
15/09/2026 17:35
🧠 Ce que tu vas apprendre :
✔️ Rappel rapide : les provisions
✔️ Enregistrement dans les comptes
✔️ Présentation dans la balance avant inventaire
✔️ Erreurs à éviter et astuces pratiques pour ne pas perdre de points
✔️ Méthodologie claire 100 % BAC
👨🏫 Pour qui ?
Cette vidéo est faite pour les élèves de :
🔸 2e BAC SE
🔸 2e BAC SGC
🔸 Tous les candidats libres qui préparent le BAC national 2025 au Maroc 🇲🇦
📲 Retrouve encore plus de contenu sur Instagram :
👉 @prof_mjid
📺 Et sur la chaîne YouTube : Aji TFHAM With Abdelmajid
🎓 L’objectif : Te faire réussir le BAC avec des vidéos simples et efficaces !
✅ Mots-clés SEO :
amortissements 2 bac maroc, balance comptable bac, astuces comptabilité bac, gestion comptable 2e bac, amortissement linéaire et dégressif, cours comptabilité BAC 2025, présentation des comptes, Aji Tfham, prof_mjid, soutien scolaire maroc
📣 Hashtags pour la viralité :
#Bac2025 #Amortissements #Comptabilité #Balance #2BacSE #2BacSGC #AjiTfham #prof_mjid #RévisionBac #Cour
Anjali Adhikari
15/09/2026 17:34
🧠 Ce que tu vas apprendre :
✔️ Rappel rapide : les provisions
✔️ Enregistrement dans les comptes
✔️ Présentation dans la balance avant inventaire
✔️ Erreurs à éviter et astuces pratiques pour ne pas perdre de points
✔️ Méthodologie claire 100 % BAC
👨🏫 Pour qui ?
Cette vidéo est faite pour les élèves de :
🔸 2e BAC SE
🔸 2e BAC SGC
🔸 Tous les candidats libres qui préparent le BAC national 2025 au Maroc 🇲🇦
📲 Retrouve encore plus de contenu sur Instagram :
👉 @prof_mjid
📺 Et sur la chaîne YouTube : Aji TFHAM With Abdelmajid
🎓 L’objectif : Te faire réussir le BAC avec des vidéos simples et efficaces !
✅ Mots-clés SEO :
amortissements 2 bac maroc, balance comptable bac, astuces comptabilité bac, gestion comptable 2e bac, amortissement linéaire et dégressif, cours comptabilité BAC 2025, présentation des comptes, Aji Tfham, prof_mjid, soutien scolaire maroc
📣 Hashtags pour la viralité :
#Bac2025 #Amortissements #Comptabilité #Balance #2BacSE #2BacSGC #AjiTfham #prof_mjid #RévisionBac #Cour
CLEVER
15/09/2026 17:34
🧠 Ce que tu vas apprendre :
✔️ Rappel rapide : les provisions
✔️ Enregistrement dans les comptes
✔️ Présentation dans la balance avant inventaire
✔️ Erreurs à éviter et astuces pratiques pour ne pas perdre de points
✔️ Méthodologie claire 100 % BAC
👨🏫 Pour qui ?
Cette vidéo est faite pour les élèves de :
🔸 2e BAC SE
🔸 2e BAC SGC
🔸 Tous les candidats libres qui préparent le BAC national 2025 au Maroc 🇲🇦
📲 Retrouve encore plus de contenu sur Instagram :
👉 @prof_mjid
📺 Et sur la chaîne YouTube : Aji TFHAM With Abdelmajid
🎓 L’objectif : Te faire réussir le BAC avec des vidéos simples et efficaces !
✅ Mots-clés SEO :
amortissements 2 bac maroc, balance comptable bac, astuces comptabilité bac, gestion comptable 2e bac, amortissement linéaire et dégressif, cours comptabilité BAC 2025, présentation des comptes, Aji Tfham, prof_mjid, soutien scolaire maroc
📣 Hashtags pour la viralité :
#Bac2025 #Amortissements #Comptabilité #Balance #2BacSE #2BacSGC #AjiTfham #prof_mjid #RévisionBac #Cour
provoicelameck
15/09/2026 17:34
🧠 Ce que tu vas apprendre :
✔️ Rappel rapide : les provisions
✔️ Enregistrement dans les comptes
✔️ Présentation dans la balance avant inventaire
✔️ Erreurs à éviter et astuces pratiques pour ne pas perdre de points
✔️ Méthodologie claire 100 % BAC
👨🏫 Pour qui ?
Cette vidéo est faite pour les élèves de :
🔸 2e BAC SE
🔸 2e BAC SGC
🔸 Tous les candidats libres qui préparent le BAC national 2025 au Maroc 🇲🇦
📲 Retrouve encore plus de contenu sur Instagram :
👉 @prof_mjid
📺 Et sur la chaîne YouTube : Aji TFHAM With Abdelmajid
🎓 L’objectif : Te faire réussir le BAC avec des vidéos simples et efficaces !
✅ Mots-clés SEO :
amortissements 2 bac maroc, balance comptable bac, astuces comptabilité bac, gestion comptable 2e bac, amortissement linéaire et dégressif, cours comptabilité BAC 2025, présentation des comptes, Aji Tfham, prof_mjid, soutien scolaire maroc
📣 Hashtags pour la viralité :
#Bac2025 #Amortissements #Comptabilité #Balance #2BacSE #2BacSGC #AjiTfham #prof_mjid #RévisionBac #Cour
_holics_
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
elydashakechou@
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
BAD-Saimon10
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
Connie Ferguson
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
kavya dabrani
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
🍫🍯Š_a_Ř_Ä🍯🍫
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
Pagsusuri ng User
A.D.D
15/09/2026 17:35
🧠 Ce que tu vas apprendre :
✔️ Rappel rapide : les provisions
✔️ Enregistrement dans les comptes
✔️ Présentation dans la balance avant inventaire
✔️ Erreurs à éviter et astuces pratiques pour ne pas perdre de points
✔️ Méthodologie claire 100 % BAC
👨🏫 Pour qui ?
Cette vidéo est faite pour les élèves de :
🔸 2e BAC SE
🔸 2e BAC SGC
🔸 Tous les candidats libres qui préparent le BAC national 2025 au Maroc 🇲🇦
📲 Retrouve encore plus de contenu sur Instagram :
👉 @prof_mjid
📺 Et sur la chaîne YouTube : Aji TFHAM With Abdelmajid
🎓 L’objectif : Te faire réussir le BAC avec des vidéos simples et efficaces !
✅ Mots-clés SEO :
amortissements 2 bac maroc, balance comptable bac, astuces comptabilité bac, gestion comptable 2e bac, amortissement linéaire et dégressif, cours comptabilité BAC 2025, présentation des comptes, Aji Tfham, prof_mjid, soutien scolaire maroc
📣 Hashtags pour la viralité :
#Bac2025 #Amortissements #Comptabilité #Balance #2BacSE #2BacSGC #AjiTfham #prof_mjid #RévisionBac #Cour
Anjali Adhikari
15/09/2026 17:34
🧠 Ce que tu vas apprendre :
✔️ Rappel rapide : les provisions
✔️ Enregistrement dans les comptes
✔️ Présentation dans la balance avant inventaire
✔️ Erreurs à éviter et astuces pratiques pour ne pas perdre de points
✔️ Méthodologie claire 100 % BAC
👨🏫 Pour qui ?
Cette vidéo est faite pour les élèves de :
🔸 2e BAC SE
🔸 2e BAC SGC
🔸 Tous les candidats libres qui préparent le BAC national 2025 au Maroc 🇲🇦
📲 Retrouve encore plus de contenu sur Instagram :
👉 @prof_mjid
📺 Et sur la chaîne YouTube : Aji TFHAM With Abdelmajid
🎓 L’objectif : Te faire réussir le BAC avec des vidéos simples et efficaces !
✅ Mots-clés SEO :
amortissements 2 bac maroc, balance comptable bac, astuces comptabilité bac, gestion comptable 2e bac, amortissement linéaire et dégressif, cours comptabilité BAC 2025, présentation des comptes, Aji Tfham, prof_mjid, soutien scolaire maroc
📣 Hashtags pour la viralité :
#Bac2025 #Amortissements #Comptabilité #Balance #2BacSE #2BacSGC #AjiTfham #prof_mjid #RévisionBac #Cour
CLEVER
15/09/2026 17:34
🧠 Ce que tu vas apprendre :
✔️ Rappel rapide : les provisions
✔️ Enregistrement dans les comptes
✔️ Présentation dans la balance avant inventaire
✔️ Erreurs à éviter et astuces pratiques pour ne pas perdre de points
✔️ Méthodologie claire 100 % BAC
👨🏫 Pour qui ?
Cette vidéo est faite pour les élèves de :
🔸 2e BAC SE
🔸 2e BAC SGC
🔸 Tous les candidats libres qui préparent le BAC national 2025 au Maroc 🇲🇦
📲 Retrouve encore plus de contenu sur Instagram :
👉 @prof_mjid
📺 Et sur la chaîne YouTube : Aji TFHAM With Abdelmajid
🎓 L’objectif : Te faire réussir le BAC avec des vidéos simples et efficaces !
✅ Mots-clés SEO :
amortissements 2 bac maroc, balance comptable bac, astuces comptabilité bac, gestion comptable 2e bac, amortissement linéaire et dégressif, cours comptabilité BAC 2025, présentation des comptes, Aji Tfham, prof_mjid, soutien scolaire maroc
📣 Hashtags pour la viralité :
#Bac2025 #Amortissements #Comptabilité #Balance #2BacSE #2BacSGC #AjiTfham #prof_mjid #RévisionBac #Cour
provoicelameck
15/09/2026 17:34
🧠 Ce que tu vas apprendre :
✔️ Rappel rapide : les provisions
✔️ Enregistrement dans les comptes
✔️ Présentation dans la balance avant inventaire
✔️ Erreurs à éviter et astuces pratiques pour ne pas perdre de points
✔️ Méthodologie claire 100 % BAC
👨🏫 Pour qui ?
Cette vidéo est faite pour les élèves de :
🔸 2e BAC SE
🔸 2e BAC SGC
🔸 Tous les candidats libres qui préparent le BAC national 2025 au Maroc 🇲🇦
📲 Retrouve encore plus de contenu sur Instagram :
👉 @prof_mjid
📺 Et sur la chaîne YouTube : Aji TFHAM With Abdelmajid
🎓 L’objectif : Te faire réussir le BAC avec des vidéos simples et efficaces !
✅ Mots-clés SEO :
amortissements 2 bac maroc, balance comptable bac, astuces comptabilité bac, gestion comptable 2e bac, amortissement linéaire et dégressif, cours comptabilité BAC 2025, présentation des comptes, Aji Tfham, prof_mjid, soutien scolaire maroc
📣 Hashtags pour la viralité :
#Bac2025 #Amortissements #Comptabilité #Balance #2BacSE #2BacSGC #AjiTfham #prof_mjid #RévisionBac #Cour
_holics_
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
elydashakechou@
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
BAD-Saimon10
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
Connie Ferguson
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
kavya dabrani
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
🍫🍯Š_a_Ř_Ä🍯🍫
15/09/2026 17:34
Séance 1 : Les provisions – Résumé
1. Définition des provisions
Les provisions sont des passifs (dettes) comptabilisés dans les états financiers des entreprises. Elles sont destinées à couvrir des charges futures dont l’échéance ou le montant sont incertains.
2. Nature des provisions
Les provisions sont constituées pour anticiper des risques ou des charges qui ne sont pas encore réalisées mais qui sont probables et mesurables.
Elles ne sont pas liées à une dette spécifique, mais à une estimation de risque.
3. Types de provisions
Provisions pour risques : Ces provisions sont constituées pour faire face à des litiges, des poursuites judiciaires ou des garanties à accorder (ex : litiges avec des fournisseurs, des clients, ou des employés).
Provisions pour charges : Ces provisions concernent des charges futures liées à l’exploitation de l’entreprise mais qui ne sont pas encore certaines, comme par exemple les provisions pour congés payés ou provisions pour dépréciation d’actifs.
4. Co
Disclaimer: All videos and pictures on MovieBox are from the Internet, and their copyrights belong to the original creators. We only provide webpage services and do not store, record, or upload any content.


 Mag-enjoy sa walang hanggang pelikula at palabas
 I-download ang paborito mong palabas para panoorin offline
 Simpleng disenyo at maayos na takbo